KI-boblen sprekker! Men ikke helt ennå. Intervju med Harald Espedal
Av Ola Kvaløy, samfunnsøkonom og dekan ved Handelshøgskolen UiS
Publisert 19. oktober 2026
Intervjuet er gjort for KÅKÅnomics 2026
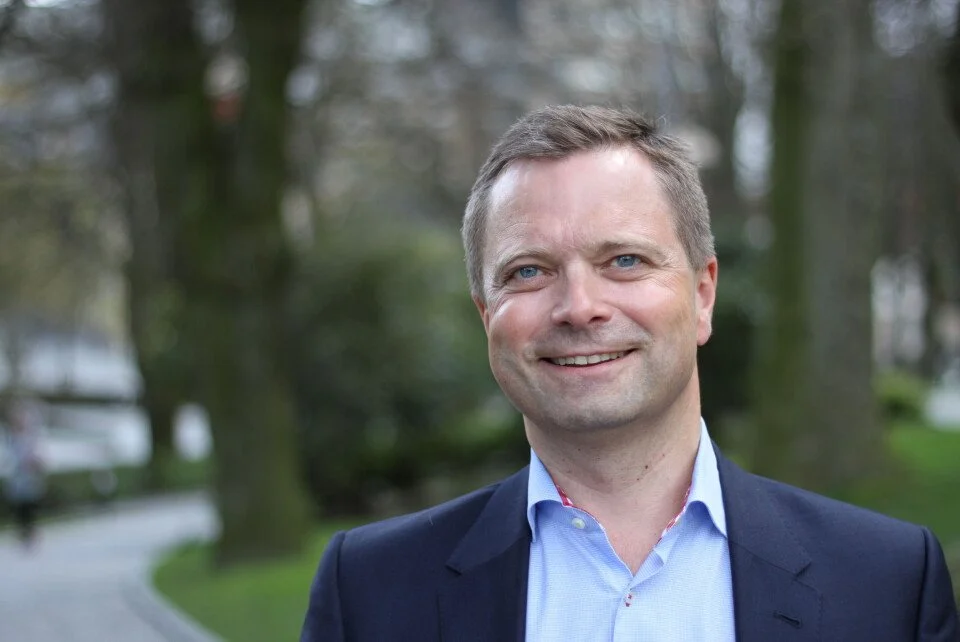
Harald Espedal har imponert siden han, som 14-åring, dukket opp i offentligheten som aksjevidunderbarn i 1986. I dag er han han næringslivsleder, investor og en skarp analytiker av verdensøkonomien.
Vi er mellom halvveis og to tredjedeler ute i løpet, sier Harald Espedal.
Harald Espedal
Født 1972
Bosatt i Stavanger
Investor gjennom eget selskap, Espedal & Co
Adm. dir. i Skagenfondene
fra 2002 til 2014
Kjøpte sine første aksjer som 11-åring, og gikk til topps i aksje-NM da han var14 år
Ifølge en nabojente fra barneskolen kunne vi ikke være kjærester fordi jeg ville bruke mer tid på aksjer. Det er forhåpentligvis ikke sant. Det er likevel sant at jeg brukte litt tid på aksjer, men nok ikke like mye som Harald Espedal - som dukket opp i offentligheten som aksjevidunderbarn i 1986, 14 år gammel. Jeg var både imponert og kanskje litt misunnelig på hva denne Hinna-gutten fikk til. Espedal har ikke sluttet å imponere, som næringslivsleder, som investor og som skarp analytiker av verdensøkonomien. Han er også en viktig bidragsyter og venn av KÅKÅnomics. Jeg tok en prat med ham om nettopp verdensøkonomien. Og vi måtte selvsagt starte med KI.
— Ja, er vi i en KI-boble nå?
— Ut fra historien vet vi i hvert fall at vi kommer til å få en KI-boble. Det vi er inne i nå, er en av de store, massive Capex-syklusene i verdensøkonomien. (Capex er investeringsutgifter, I KI-sammenheng betyr det først og fremst datasentre, brikker og kraftforsyning, red anm.) Dem har vi hatt, om ikke i hver generasjon, så i annenhver. Jernbaneutbyggingen, bilens inntog. Den forrige store var internett. Jeg satt på skolen høsten 95 og leste om Netscape og tenkte at dette var helt sinnssykt. Så sprakk den i 2000. Legger du de tidligere syklusene opp mot dagens, er vi vel mellom halvveis og to tredjedeler ute i løpet.
— Hvordan begrunner du det?
— Med hvor lenge de har vart tidligere, justert for at alt skjer hurtigere nå enn før. Og det stemmer ganske godt med det jeg opplever selv: dette stopper ikke i morgen. Det er fortsatt mye momentum rundt det.
Men historien viser også at alle disse capex-bølgene stopper. Det blir investert altfor mye penger, og til slutt blir de marginale investeringene ulønnsomme. Forskjellen fra internettboblen er at selskapene som den gang var mest verdifulle, ikke tjente penger. Teknogigantene som bygger datasentre nå, de trykker penger, og de har ekspanderende marginer. Det har vært med på å hindre den amerikanske resesjonen alle har gått og ventet på.
Når investeringene blir en forsterker
— Er verdiene oppblåste?
— Her er det en teknisk effekt man må være klar over, som forklarte mye da dot com-boblen sprakk. Den ene bedriftens kapitalutlegg er jo den andre bedriftens inntekt. Men leverandøren bokfører hele fakturaen som inntekt med en gang. Den som mottar fakturaen, bokfører den som en investering, og avskriver den over fem eller ti år, fordi det er forventet levetid. Begge deler er regnskapsmessig helt riktig. Men det betyr at når en capex-syklus akselererer, får du mer inntekter enn kostnader i bedriftene. Og så ganges den inntjeningen opp med 20, 30 eller 40.
Da internettinvesteringene stoppet opp i 2000, fikk Cisco og en del av selskapene man nesten ikke husker navnet på lenger, inntektene kuttet med en gang. Mens teleoperatørene satt igjen med avskrivningene i årevis. Det er en forsterkereffekt, og den virker begge veier.
— Og hva med de generelle produktivitetsgevinstene?
— Nå er jeg vel på din hjemmebane. Hvis gevinstene distribuerer seg ut i næringslivet, blir de konkurrert vekk. Bedriftene sitter igjen med en helt normal kapitalavkastning. Men blir effekten stor, drar det opp produktivitetsveksten og senker prisnivået.
Slik gikk det i første del av internett. Det virket definitivt deflatorisk, og ingen klarte å ta ut monopolprofitt, bortsett fra dem som var leverandører under selve capex-bølgen. Superprofitten kom først da Google, Facebook og Amazon fikk nettverks- og skalafordelene. Det er ikke sikkert det skjer igjen.
Det interessante er at internett ikke bare ga produktivitetsgevinster. Det dukket opp en rekke nye forretningsmodeller og produkter. Av investeringene som gjøres globalt nå, er foreløpig lite knyttet til det.
Jeg spurte nylig ledelsen i et stort IT-konsulentselskap: Av den KI-oppdragsmengden dere har nå, og som vokser – hvor mye er nye produkter og nye forretningsmodeller, og hvor mye er effektivisering av interne prosesser og kundegrensesnitt? –
Svaret var hundre prosent effektivisering.
Høyere renter i en ny økonomi
— De lange amerikanske rentene nærmer seg gamle høyder. Er det investeringsbølgen som er hoveddriveren, eller er det geopolitikken?
— La oss starte med én ting. Den nominelle veksten i USA er nå cirka 6,5 prosent – høyest på 20 år. Tre prosent økonomisk vekst og 3,5 prosent inflasjon, i runde tall. Og så har du en lang rente på fem. Er det så overraskende?
Det som har skjedd, er at Fed (red.anm: den amerikanske sentralbanken Federal Reserve) over lengre tid ikke har klart å holde seg på inflasjonsmålet. Da begynner markedet å ta høyde for det i prisingen av obligasjoner: vi kan ikke diskontere to prosent. Men vel så mye er det at man nå forlanger en høyere terminpremie for å binde seg på lange renter framover.
KI spiller også inn. På 2010-tallet var de forretningsmodellene som ga høyest vekst, ganske kapitallette. Nå er det kapitaltunge datasenterinvesteringer som er i fokus, og det er med på å trekke opp realrentene – også dem til det høyeste nivået på 20 år.
I tillegg har den geopolitiske situasjonen trukket opp volatiliteten i inflasjonen. Det slår ut i en høyere terminpremie, og kanskje også i noe høyere inflasjonsforventninger lenger fram i tid.
Først hadde du covid, og covid kunne du kalle transitory og unikt. Så fikk du Ukraina, som slo inn i energiprisene. Også det kunne du kalle unikt. Men så kom Hormuz. Hver enkelt hendelse lar seg forklare for seg, men frekvensen av dem har gitt et permanent innslag.
— Events, dear boy, events, som den britiske statsminister MacMillan skal ha sagt. Er du bekymret for tilliten til at USA betaler gjelden sin?
— Den risikoen kan man si er der. Men bevegelsen vi har sett så langt, synes jeg i stor grad kan forklares med realøkonomien, heller enn med mistillit til den amerikanske staten. Og den amerikanske staten utsteder jo i egen valuta. De kan inflatere problemet vekk til slutt.
Høyere renter tvinger likevel fram prioriteringer. Den amerikanske staten må bruke mer penger på å betale renter på lånene sine. Før krigen i Iran var de i sving med å ta ned de militære forpliktelsene, og så har de innført toll.
I bunn og grunn er tollen en innføring av moms i USA. Den amerikanske staten er den eneste i Vesten uten momsinntekter. Men du blir ikke valgt på å innføre generell moms. Så innfører du toll, og sier at utlendingene betaler.
— Hjemme tjener vi godt på den høye oljeprisen. Men er dette noe som gjør omstillingen vanskeligere?
— Jeg tror ikke det er så stort problem, og jeg vil bruke vår egen region som eksempel. Vi har fått ti år på denne omstillingen. Da oljeprisen kollapset, skjedde altfor mye på én gang, og det var vanskelig å dra ressurser over i andre deler av økonomien. Nå klarer den mest oljeintensive delen av norsk økonomi seg såpass bra at kompetanse og ressurser frigjøres til det andre. Vår region har høyest vekst i landet.
— At kronen har svekket seg, har spilt en viktig rolle i å rebalansere økonomien. Og jeg tror vi trenger en svakere krone enn den vi hadde fram til 2015 for å klare omstillingen.
Betinget optimist, der altså.
Arrangementer med Harald Espedal under KÅKÅnomics 2026: