
Av Maria Berg Reinertsen, samfunnsøkonom
og journalist i Morgenbladet
Publisert 19. oktober 2026
Artikkelen er skrevet for KÅKÅnomics 2026
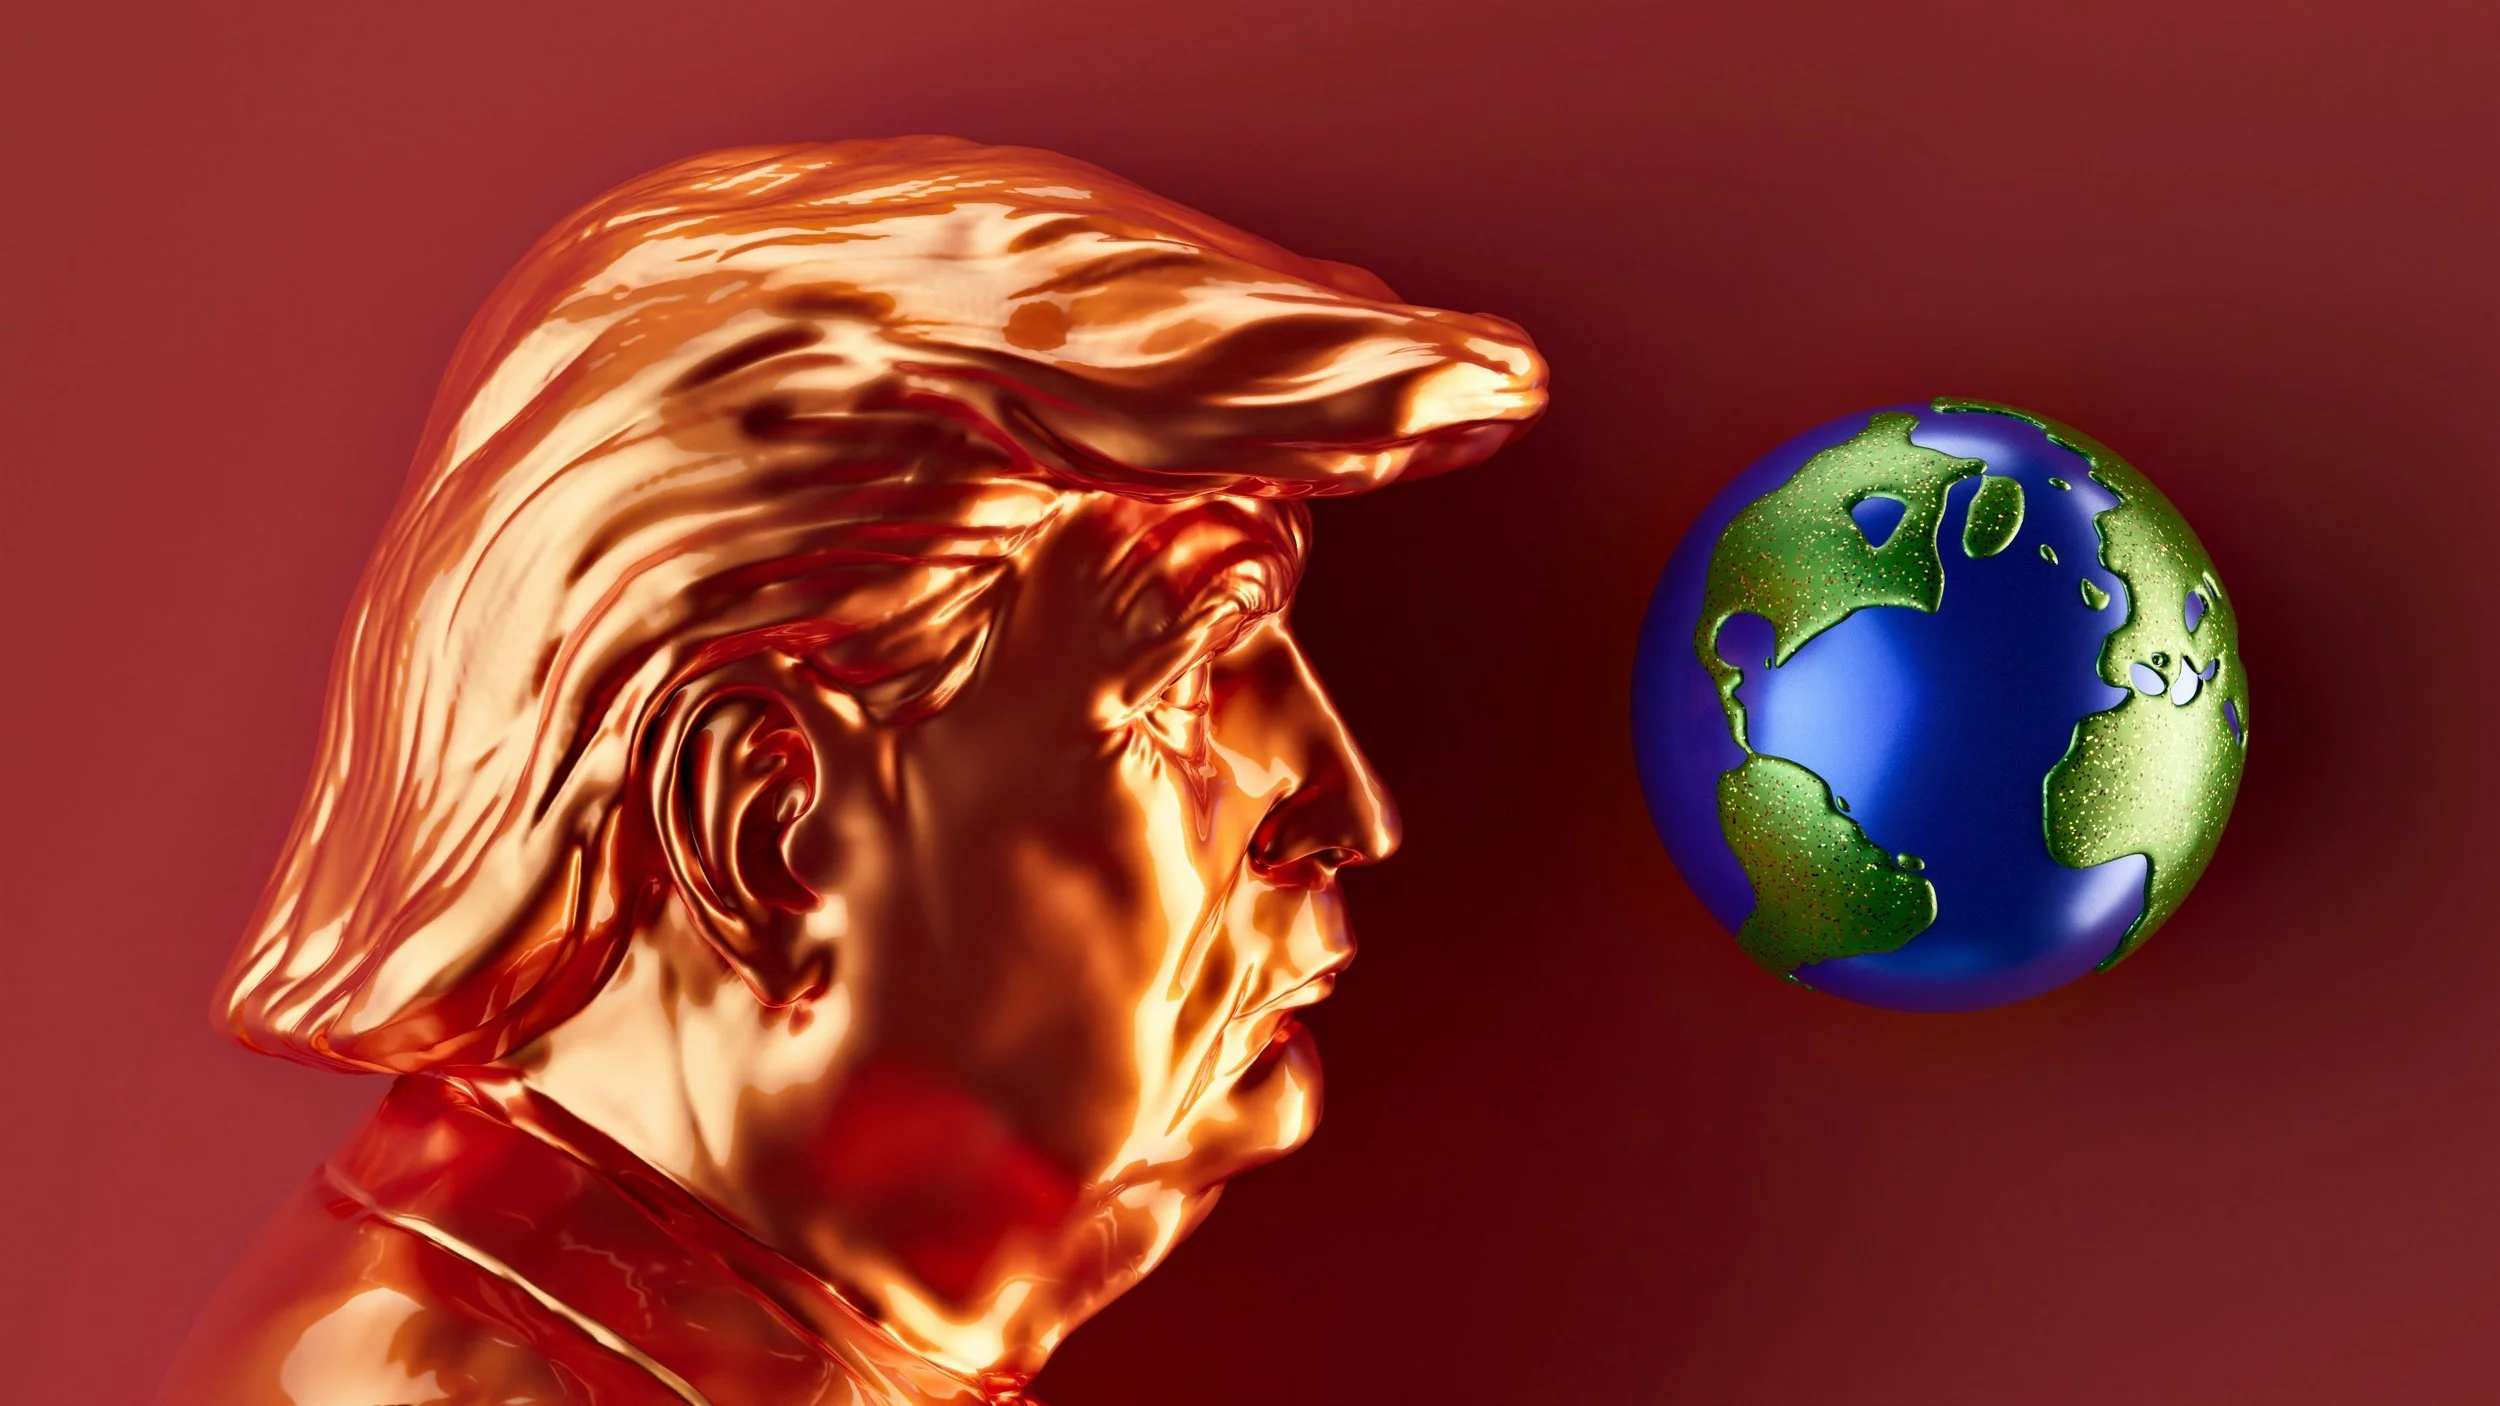
Det er ikke lett å spå den verdensøkonomiske konsekvensene av Donald Trumps ordensforstyrrelser.
Vil Donald Trump bli den historiske personen som endelig avgjør den innebygde motsetningen mellom kapitalisme og demokrati – til kapitalens fordel?
I midten av februar 2020 forklarte daværende sentralbanksjef Øystein Olsen hva han mente var nødvendig for at verdensøkonomien, som nå virket friskere etter å ha hanglet litt etter finanskrisen og statsgjeldskrisen ti år før, skulle fortsette rekonvalesensen. «I denne situasjonen er mine budskap at det er noen elementer det er viktig å ta vare på. Klodens klima og åpne grenser som legger til rette for handel og samarbeid.»
Det var februar 2020. Så fikk vi pandemien som rotet til de globale forsyningskjedene og Russlands invasjon av Ukraina med påfølgende sanksjoner på handel med angriperen, før Donald Trump begynte sin andre presidentperiode der han startet handelskriger i alle retninger, meldte USA ut av Parisavtalen og gjorde sitt beste for å forpurre innenlandske fornybarprosjekter. Øystein Olsens betingelser for en vekstkraftig verdensøkonomi kan altså ikke sies å være oppfylt.
Hva mener vi med verdensøkonomi?
Det overraskende er hvor bra verdensøkonomien generelt og den amerikanske børsen spesielt likevel har klart seg. USAs børser steg rett nok mindre enn i de fleste andre land i fjor, men det store krakket og den langvarige nedturen lar begge vente på seg. Selv angrepet på Iran og den påfølgende oljepriskrisen har så langt ikke utløst det fryktede børskrakket. Er det egentlig økonomifaget som har overvurdert hvor viktig frihandel, uavhengig sentralbank og generelt forutsigbar politikk er for økonomien?
Svaret på det avhenger av hva vi mener med verdensøkonomi: Er det børskurser eller veksten i globalt BNP? Eller måles verdensøkonomiens tilstand best ved å se på hvor godt kloden er i stand til å fø og ta vare på menneskene som bor på den?
Det er for eksempel klart at kuttene i USAID fikk store umiddelbare konsekvenser for mennesker verden rundt. Center for Global Development anslår at kuttene bare i 2025 har kostet mellom en halv og en hel million mennesker livet. I årene fremover anslår de tallet å ligge enda høyere. På samme vis vil stengte grenser og mindre innvandring bety at færre utvandrere sender penger hjem til familiene sine, en viktig kilde til kapital i mange fattige land. Men så brutal er den økonomiske statistikken at fattige land og fattige menneskers forbruk veier lite i verdens BNP. Først hvis mer fattigdom og flere ustabile stater gir flere kriger, og hvis de krigene kludrer til internasjonale skipsruter og råvareleveranser, først da vil de dukke opp i en økonomisk statistikk nær deg.
For konsekvensene av Trumps utmelding av Parisavtalen og brudd med klimapolitikken er heller ikke regningen å finne i dagens økonomiske statistikk: Kostnadene ved klimapolitikk kommer først, mens de store kostnadene med klimaendringene først vil manifestere seg i nær og fjern fremtid.
Skal vi lete etter Trumps effekt på verdensøkonomien, må vi altså lete andre steder.
Ressursenes og institusjonenes forbannelse
Det som er helt klart er at Trumps politikk flytter store penger rundt i verdensøkonomien. Fra amerikanske bensinbilkjørere til amerikanske og norske oljeselskap, for eksempel. Og mens Trumps go-go-gorilla innstilling til amerikanske teknologiselskaper og oljeutvinning kanskje bidrar til å øke børsverdiene for eierne deres enda mer, peker flere studier på at det er amerikanske forbrukere som i stor grad endte opp med regningen for tollmurene i Trumps forrige presidentperiode. Hva summen av Trumps regjeringstid denne gangen vil bety for amerikansk økonomi, er ennå vanskelig å overskue.
Men jeg tror et sted å starte er i forskningen til KÅKÅnomics egen sjeføkonom Kalle Moene. I flere artikler har han demonstrert hvordan det vi kaller naturressursenes forbannelse egentlig er institusjonenes forbannelse: Om et land klarer å omsette en verdifull naturresurs til vekst og velstand for befolkningen, avhenger av hvilke politiske institusjoner som er i landet i utgangspunktet.
I kjølvannet av det resonnementet er det interessant å spørre seg hvordan Trump-regjeringen sitt fullskala angrep på de amerikanske institusjonene (sivilsamfunn, fri presse, uavhengig rettsvesen, profesjonelt byråkrati, uavhengig sentralbank og pålitelig statistikk) vil slå ut. Et tidlig eksempel på konsekvensene av det institusjonelle sammenbruddet er den måten familien Trump beriker seg selv på mens familiefar er president.
I 2025 fikk De forente arabiske emiratene lov til å kjøpe avanserte databrikker fra USA, og samtidig med at landet fikk unntak fra eksportforbudet investerte det statlige fondet til Emiratene tungt i kryptovaluten til Trump-familien. Robert Næss, investeringsdirektør i Nordea, har pekt på hvordan kryptovaluta fungerer som et redskap for helt lovlig å smøre Trump og familien hans.
Kan Trump legitimere en mer korrupt verdensøkonomi, og hvordan vil det i lengden påvirke vekst og velstand både i USA og i fattige land som alt sliter med korrupsjon?
Hvor havner regningen?
Nå, snart to år ut i Trumps regjeringstid, ser vi hvordan hans økonomiske politikk er med på å presse opp kostnadene til både USA og andre land for å låne penger. På mange måter kan en si at Trump driver med noe så enkelt som gjeldsfinansiert vekst. Han kutter skatter, øker militærutgifter og skyver regningen foran seg, siden hverken toll eller kutt i bistand og byråkrati så langt har vært nok til å betale for utgiftene.
Lånekostnadene til den amerikanske staten øker med gjelden, men det gjør også kostnadene til de fleste andre land. Av erfaring vet vi at dette fort kan resultere i statsgjeldskriser i fattige land eller såkalt fremvoksende økonomier. Men også for Europa kommer dette på et ekstremt uheldig tidspunkt. De europeiske landene har alt bestemt seg for en stor militær opprustning, og de ønsker å gjøre store investeringer i fornybar energi både for å omstille økonomiene til lavutslippssamfunnet og bli mindre avhengige av importert olje.
Jo høyere renten på statsgjeld blir, jo vanskeligere blir det å gjennomføre disse investeringene uten å kutte kraftig i offentlige budsjetter, skoler, pensjoner, forskning eller sosiale programmer.
Konsekvensene av disse kuttene kan vise seg i større sosiale spenninger – lik de store elevdemonstrasjonene i Frankrike denne høsten. Politikken kan lammes. Hvilke konsekvenser det får for økonomien, er vanskelig å overskue, men det er neppe det letteste klimaet å gjennomføre de pensjonskutt-reformene Pengefondet og IMF alltid hevder vil være så helsebringende for europeisk økonomi.
Hvor regningen for Trumps lånekarusell ender opp er heller ikke åpenbart. Det er ikke sikkert det er fremtidens amerikanere som vil plukke den opp.
Gjennom finanshistorien er det gjerne ett land som har fått rollen som finansiell stormakt, statsgjelden deres har vært ansett som den tryggeste og de har derfor fått låne mer og billigere enn andre land. På 1700-tallet var det Belgia, på 1800-tallet Storbritannia og siden slutten på andre verdenskrig har det vært USA. De endte med å misligholde gjelden sin eller inflatere den vekk – uansett ble de som hadde investert i gjelden, taperne. Stijn van Nieuwerburgh, en av forskerne som har beskrevet denne historien mener at de (eller vi) som har investert i amerikansk statsgjeld i dag risikerer samme skjebne.
Med andre ord, regningen kan fort havne i det norske oljefondet.
How the Wealth was won
Handelskriger, oljepriskrise, voksende statsgjeld og en uforutsigbar president som blander seg inn i alt fra sentralbankens rentesetting til amerikansk forsvarsindustri sine overskudd – en skulle egentlig tro at de amerikanske kapitalistene, om ikke andre, på et tidspunkt ville blir bekymret for at Trump, skatteletter til tross, undergraver den amerikanske økonomien.
Da jeg diskuterte dette med Espen Henriksen, professor i finans ved BI, for et års tid siden, svarte han med å sende meg en artikkel. «How the Wealth Was Won,» av Daniel Greenwald, Martin Lettau og Sydney Ludvigson. De tre har analysert utviklingen i aksjepriser og økonomisk vekst gjennom 65 år. I den første perioden fra 1952–1988 vokste økonomien raskt, men aksjeavkastningen var moderat. I den andre perioden fra 1989-2017 var det motsatt: svak økonomisk vekst, men kraftig oppgang i aksjemarkedet – og høy inntjening for aksjonærene.
Det som skjedde, skriver forskerne, var at eierne lyktes med å karre til seg mer av den økonomiske veksten på bekostning av arbeidstakerne. Det er en litt ubehagelig tanke, for det betyr at de mektigste selskapene og eierne deres ikke har interesse av å sette så mange grenser for Donald Trump, selv om politikken hans etter hvert også skulle svekke den økonomiske veksten.
Kapitalisme versus demokrati
I 2018 intervjuet jeg daværende oljefondsjef Yngve Slyngstad i Morgenbladet, han snakket om den innebygde motsetningen mellom kapitalisme og demokrati. Mens demokratiet forutsetter likhet, så produserer dagens kapitalisme stadig større ulikhet. Det mørkeste svaret på spørsmålet om hva Trump koster verdensøkonomien er at han kan bli presidenten som endelig avgjør denne konflikten – til kapitalens fordel.
Men det trenger ikke være svaret: De høye oljeprisene betyr krise både for rike og fattige land her og nå, men også en ny sjanse for fornybar energi og teknologi. Det kan igjen bety at fremtidens oljekriser får mindre innvirkning på økonomien, samtidig som det blir lettere for verdens land å nå målene sine om å kutte klimagassutslipp.
Det er heller ikke lett å spå de verdensøkonomiske konsekvensene av de nye alliansene som oppstår iblant vrakrestene av den USA-ledete regelstyrte verdensordenen, som Trump gjør sitt beste for knuse. Kina utvider sin makt, Europa forsøker å bygge nye allianser. Resultatet av Donald Trumps regjeringsperiode bestemmes også av valgene som tas i Brussel, Beijing, Brasilia og Nuuk.
Eller for å sitere poeten Charles Bukowski der han sjangler gjennom livet mellom hangovere, ødelagte forhold og personlige finanskriser: What matters most is how well you walk through the fire.
